Entretien, prévention et dégâts d’eau
Assurance habitation et plomberie : quels dégâts d’eau sont couverts?
Assurance habitation et plomberie : certains dégâts d’eau peuvent être couverts. Toutefois, la police ne paie pas automatiquement toute réparation de tuyau ou d’appareil. La réponse de votre assurance habitation dépend de l’origine de l’eau, de ce qui a été endommagé, des protections et exclusions du contrat, de la franchise et des limites applicables. Un dégât soudain provenant d’une installation sanitaire et une infiltration lente découverte des mois plus tard ne soulèvent pas les mêmes questions. Ce guide aide à protéger les lieux, à préparer un dossier factuel et à poser les bonnes questions à l’assureur; seule l’analyse de votre police et de votre sinistre permet de déterminer votre protection.
Si l’eau coule encore, la sécurité passe avant les formulaires. Éloignez les personnes d’une zone où l’eau atteint une prise, un panneau, un appareil électrique, des eaux usées ou une structure instable. Ne marchez pas dans une eau potentiellement électrisée et ne touchez pas au panneau. Fermez un robinet d’arrêt accessible seulement si le trajet est sûr; en cas de danger, demandez l’aide des services d’urgence ou d’un professionnel compétent. Pour organiser les premiers gestes pendant l’attente, consultez les gestes sûrs en cas d’urgence de plomberie. Signalez ensuite rapidement le sinistre à l’assureur ou au courtier.
Assurance habitation : quatre dépenses distinctes après une fuite
Il faut séparer au moins quatre dépenses. D’abord, examinez la pièce à l’origine de l’incident : tuyau, raccord, robinet, chauffe-eau ou boyau d’appareil. Ensuite, comptez les dommages causés par l’eau au plancher, au mur, aux meubles et aux autres biens. Il faut aussi évaluer l’accès à la source, l’assèchement et la remise en état. Enfin, les frais de vie temporaire peuvent compter si le logement devient inhabitable. Une réponse positive pour une catégorie ne prouve rien pour les autres. Demandez à l’assureur de traiter chaque poste séparément et de citer la clause qui le régit.
L’Autorité des marchés financiers (AMF) explique les protections contre les dégâts d’eau et distingue certaines situations relevant de la protection de base de celles qui demandent généralement un avenant. Elle donne notamment l’exemple d’une installation sanitaire qui cause des dommages. Cela ne signifie pas qu’une canalisation vieillie sera remplacée aux frais de l’assurance, ni que tout écoulement provenant de la plomberie sera indemnisé. Votre contrat d’assurance habitation, les circonstances établies et les limites restent décisifs.
Le composant défectueux et les dommages consécutifs
Imaginez un raccord d’alimentation qui cède et mouille le plancher. Il peut être nécessaire de réparer le raccord pour arrêter l’eau; cette opération de plomberie n’est pas la même dépense que le remplacement des matériaux endommagés. Le devis devrait distinguer l’arrêt de la fuite, la réparation de la pièce, les ouvertures indispensables, le séchage et la finition. Même si l’assureur accepte une partie des dommages, la franchise et les plafonds peuvent laisser un solde à votre charge. Évitez les promesses verbales du type « tout sera couvert » avant que chaque poste ait été confirmé.
Le même raisonnement vaut pour un appareil. Un boyau de laveuse peut provoquer une perte d’eau; l’appareil ou le boyau, le plancher et les biens rangés à proximité sont des objets distincts dans le dossier. Un chauffe-eau peut fuir à partir d’une connexion, de la cuve ou d’une autre cause encore inconnue. La simple présence d’eau autour de l’appareil ne permet ni de diagnostiquer la source ni de conclure à la prise en charge. Une description précise des observations aide davantage que l’étiquette « dégât de plomberie ».
L’accès, le séchage et la restauration
Une fuite derrière un mur peut exiger une ouverture pour localiser et réparer la source, puis des mesures pour sécher les matériaux. La remise en état peut comprendre plusieurs métiers et étapes. Demandez à l’assureur qui autorise l’accès, quelle portion de démolition est envisagée, qui coordonne l’assèchement et ce qui sera restauré. Un devis de plomberie ne couvre pas nécessairement la décontamination, le séchage ou la peinture. Gardez les portées écrites séparées afin d’éviter de confondre une intervention urgente avec le règlement complet du sinistre.
Identifier la voie d’entrée de l’eau sans conclure trop vite
L’eau peut venir d’une conduite d’alimentation, d’un drain, d’un appareil sanitaire, du toit, du sol, d’un refoulement d’égout ou d’une inondation. Ces causes n’appellent pas les mêmes protections. L’AMF explique que plusieurs dégâts d’eau exigent un avenant supplémentaire; son exemple d’inondation par débordement d’un cours d’eau est distinct d’un tuyau sous un lavabo. Ne transposez pas la réponse donnée pour un voisin ou une autre résidence. Demandez le libellé du risque assuré, les avenants souscrits, les exclusions et les limites propres à la source envisagée.
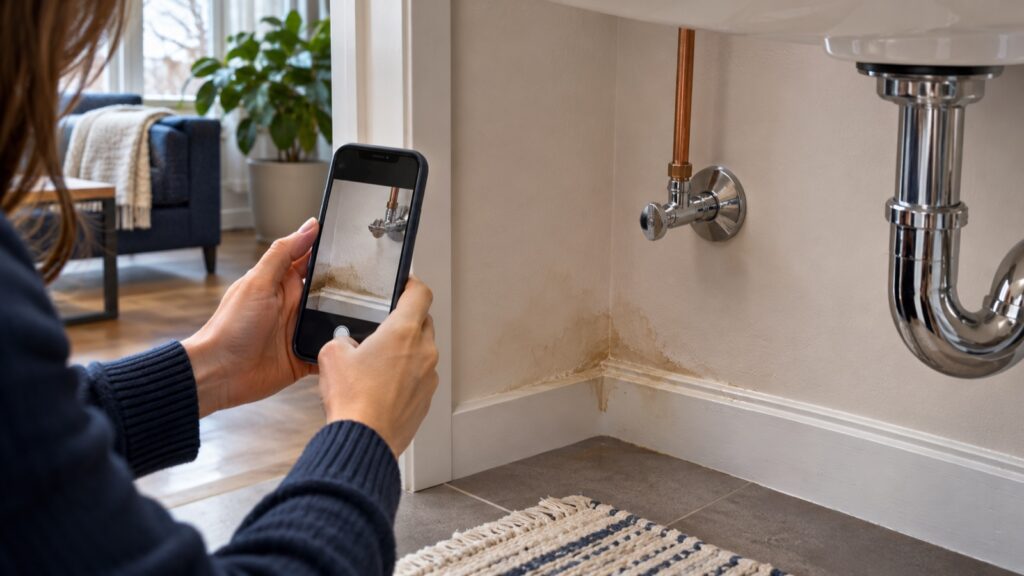
Une tache au plafond n’indique pas nécessairement que le tuyau directement au-dessus fuit. L’eau suit parfois une poutre ou une gaine avant d’apparaître plus loin. Une marque près d’une toilette peut provenir d’un débordement, d’un joint, d’une conduite ou d’une condensation. Photographiez l’emplacement, la date et l’évolution, puis laissez le diagnostic technique établir la cause. Notre guide pour repérer les indices d’une fuite cachée aide à organiser des observations sans ouvrir les murs au hasard; il ne détermine pas la couverture d’assurance.
Incident ponctuel ou humidité progressive
La distinction entre incident ponctuel et humidité progressive revient souvent dans les discussions avec l’assureur. Une rupture visible et datée apporte un récit différent d’un gonflement ancien découvert derrière un meuble. Mais « soudain » ne suffit pas à lui seul pour garantir une indemnité, et « vieux tuyau » ne résume pas à lui seul la cause. Décrivez ce que vous avez vu, entendu et fait, sans donner une date de début imaginaire. Conservez les indices qui permettent au plombier et à l’expert en sinistre de séparer le mécanisme probable, la durée possible et l’étendue réelle.
Les premières heures : sécuriser, limiter et aviser
Si la fuite peut être isolée sans risque, fermez l’alimentation concernée et cessez d’utiliser l’installation ou l’appareil en cause. Sachez qu’une vanne peut être grippée ou mal identifiée; ne la forcez pas jusqu’à la briser. Éloignez les biens secs et placez un contenant seulement si la zone reste sûre. Une eau provenant d’un égout ou d’une inondation peut être contaminée : évitez tout contact et faites établir les mesures de protection adaptées. La page du gouvernement du Québec sur le retour après une inondation rappelle de vérifier la sécurité et de communiquer avec son assureur; ses consignes d’inondation ne remplacent pas l’évaluation d’une petite fuite intérieure.
Avisez l’assureur ou le courtier dès que possible. Le montant peut encore être inconnu. L’AMF recommande un contact rapide et la protection de ce qui peut l’être. Demandez un numéro de dossier, le nom de la personne responsable, le moyen de transmettre les photos et les consignes pour les travaux d’urgence. Notez la date de l’appel et résumez par écrit les directives reçues. N’attendez pas d’avoir une cause parfaitement prouvée pour signaler l’événement; indiquez clairement ce qui reste à vérifier.
Travaux urgents et preuves à conserver
Une réparation temporaire peut être nécessaire pour arrêter l’eau ou éviter que le dommage s’étende. Expliquez la situation à l’assureur et demandez comment documenter le travail. L’AMF conseille de conserver les factures et de vérifier les travaux urgents et leur coût. Attendez son autorisation avant les réparations permanentes. Un travail d’urgence n’est remboursé que si la réclamation est acceptée, selon ses indications. La sécurité peut imposer d’agir avant une réponse détaillée; gardez alors les preuves des conditions observées, de la nécessité immédiate et de chaque dépense, sans promettre un résultat de couverture.
Ne jetez pas aussitôt les éléments endommagés. Prenez des photos générales puis rapprochées, avec une référence de taille lorsque cela aide, et faites une liste des biens touchés. Si un matériau doit être retiré pour protéger la santé ou permettre l’accès, demandez à l’assureur comment le conserver ou le documenter. L’AMF souligne que l’assureur pourrait devoir examiner certains biens. Respectez aussi les directives de sécurité et de nettoyage applicables; ne gardez pas un matériau dangereux uniquement pour une photo.
Construire un dossier que chacun peut comprendre
Commencez par une chronologie simple : dernière fois où la zone était sèche, découverte de l’eau, personnes présentes, usages en cours, fermeture de la valve, appels et visites. Séparez l’heure certaine de votre meilleure estimation. Ajoutez des photos de la zone avant nettoyage, des vues rapprochées de la source présumée, des pièces touchées et de l’évolution au fil des jours. Si vous ne pouvez pas entrer sans risque, ne le faites pas pour obtenir une image. Une photo doit montrer un fait; elle n’a pas à prouver à elle seule la cause technique.
Regroupez la police et ses avenants, le sommaire des protections, les échanges avec l’assureur, les devis, factures, reçus et rapports. Notez pour chaque dépense qui l’a demandée, son objet et le moment où elle a été faite. Demandez au plombier de décrire les observations et les travaux réalisés avec leur portée exacte. S’il n’a pas ouvert un mur ou analysé un matériau, son document ne devrait pas prétendre le contraire. De même, le constat d’une fuite ne constitue pas une décision d’assurance.
Biens touchés et documents utiles
Une liste des biens abîmés facilite la réclamation : désignation, pièce où ils se trouvaient, dommage visible, âge approximatif et preuve d’achat si elle existe. N’inventez pas un prix d’origine ou une date pour remplir une case. Des relevés de carte, courriels d’achat ou photographies antérieures peuvent parfois aider à identifier un bien. L’AMF demande des renseignements détaillés et recommande de rassembler factures, photos et autres documents utiles. Gardez une copie organisée. Transmettez les documents par le canal prévu par l’assureur.
Quand la cause reste incertaine
Décrivez les symptômes dans un vocabulaire neutre : « eau observée sous le lavabo après usage », « tache agrandie depuis la veille », « compteur en mouvement sans usage connu ». Évitez « le tuyau caché est brisé depuis trois mois » si personne ne l’a constaté. Un plombier peut parfois préciser le point de fuite et le travail nécessaire; un spécialiste du séchage peut décrire l’humidité des matériaux; l’expert en sinistre analyse la réclamation pour l’assureur. Ces rôles se complètent mais ne se substituent pas les uns aux autres.
Si l’eau semble venir d’un autre logement ou d’une partie commune, avisez rapidement les personnes concernées tout en protégeant votre unité. Une fuite dans une colonne partagée ne peut pas toujours être isolée par un occupant. N’ouvrez pas une cavité commune ou ne coupez pas l’eau à plusieurs logements sans autorisation et sans savoir ce que vous faites. Conservez les noms et heures des avis transmis au propriétaire, au syndicat ou au gestionnaire. Cette coordination aide à limiter les dommages et à déterminer qui peut autoriser l’accès; elle ne préjuge pas de la responsabilité ou de l’assurance qui paiera.
Lire sa police : six questions précises
1. Quelle source d’eau est visée? Demandez si le contrat traite différemment l’installation sanitaire intérieure, le refoulement d’égout, l’eau de surface, la nappe ou l’entrée d’eau privée. Un même mot courant, « inondation », peut masquer des mécanismes distincts. L’AMF rappelle que certains risques d’eau demandent une protection supplémentaire. Faites confirmer l’avenant exact et la limite, plutôt que de vous fier au seul intitulé commercial de la police.
2. Quels biens et travaux sont évalués? Faites préciser la différence entre la pièce à remplacer, les matériaux mouillés, la recherche de la source, l’ouverture, le séchage et la remise en état. Demandez si le devis doit séparer ces postes et si l’assureur souhaite une inspection avant une démolition non urgente. Une autorisation pour arrêter la fuite n’est pas nécessairement une autorisation pour refaire toute la salle de bain. Les limites de l’assurance habitation peuvent également différer entre le bâtiment et les biens mobiliers.
3. Quels montants restent à ma charge? Relevez la franchise applicable à ce type de dommage, les limites d’un avenant et toute règle de valeur ou de dépréciation pertinente. Demandez un exemple écrit calculé sur les postes de votre dossier, sans le traiter comme une décision finale tant que les dommages ne sont pas établis. Comparez l’offre de règlement à la liste des biens et travaux effectivement touchés. Un devis supérieur à la limite ne prouve pas qu’un autre avenant comblera la différence.
Autorisations, logement et réponse écrite
4. Quelles étapes demandent une approbation? Demandez comment faire autoriser les travaux de protection, de recherche, de démolition, de séchage et de réparation permanente. Qui choisit les fournisseurs? Peut-on proposer un autre entrepreneur? Quel document doit être remis avant de fermer le mur? L’AMF indique qu’on peut discuter d’une autre façon de réparer ou d’une autre évaluation lorsqu’une offre est présentée; mieux vaut aborder les changements avant de les exécuter.
5. Que faire si le logement ne peut plus être occupé? Demandez si des frais de subsistance supplémentaires sont prévus pour un sinistre couvert, leur limite et la façon de conserver les reçus d’hébergement, de repas et de transport. Le survol fédéral de l’assurance habitation présente ces frais comme une possibilité de contrat. L’AMF recommande de vérifier les dépenses admissibles avec l’assureur. Ne réservez pas un hébergement coûteux en présumant qu’il sera remboursé sans connaître les modalités.
6. Comment obtenir une réponse claire? Demandez une confirmation écrite de la protection envisagée, des réserves, de la franchise, des travaux acceptés et des documents encore nécessaires. Si une portion est refusée, demandez la clause et les faits utilisés. Une conversation avec un plombier peut éclairer la cause et la réparation, mais il ne peut interpréter votre contrat au nom de l’assureur. Une réponse écrite permet de poser une question précise en cas de désaccord et d’éviter que deux intervenants travaillent selon des hypothèses différentes.
Maison, copropriété et location : qui contacter?
Dans une maison, le propriétaire ou l’occupant assuré communique avec son assureur habitation et organise la limitation du dommage. Dans une copropriété, prévenez aussi le syndicat rapidement. Une partie commune, une autre unité ou un équipement partagé peut être touché. La police du syndicat et celle du copropriétaire ont des rôles distincts. L’AMF explique les assurances de l’unité et de l’immeuble en copropriété; les déclarations de copropriété et les faits du sinistre comptent également. Évitez d’attribuer d’avance le paiement au voisin du dessus ou au syndicat.
Dans un logement loué, avisez le propriétaire ou gestionnaire du dommage et communiquez avec votre assureur locataire pour vos biens et toute autre protection pertinente. Le propriétaire peut devoir agir sur le bâtiment, mais cela ne remplace pas votre déclaration à votre assurance habitation. Si plusieurs logements sont touchés, notez qui a été prévenu et à quel moment. Ne déplacez pas les biens d’autrui pour documenter leur perte et ne promettez pas à un voisin que votre assurance le remboursera. La responsabilité éventuelle demande une analyse séparée.
En copropriété comme en location, un accès rapide peut éviter la propagation de l’eau. Faites préciser qui peut autoriser l’entrée, les travaux sur les parties communes et les communications aux occupants. Si l’immeuble est géré, transmettez un descriptif sobre des observations plutôt qu’une accusation sur l’origine. Le rapport technique pourra ensuite préciser les constats. Conservez une copie des avis; la coordination administrative n’est pas un substitut aux mesures de sécurité immédiates.
Après l’intervention : vérifier la portée et prévenir une reprise
Une fois l’eau arrêtée, demandez ce qui a réellement été réparé et ce qui reste à examiner. La pièce retirée a-t-elle été conservée ou photographiée selon les consignes de l’assureur? Des matériaux sont-ils encore humides? Qui mesure ou confirme le séchage avant de fermer une cavité? Un sol apparemment sec ne prouve pas que l’intérieur du mur l’est. Les décisions de retrait, de nettoyage et de reconstruction doivent tenir compte du dommage observé et des consignes de l’assureur, ainsi que des enjeux de santé si l’eau est contaminée.
Relisez le compte rendu de plomberie pour corriger les erreurs factuelles avant de l’envoyer. Une ligne « recherche de fuite » peut désigner une inspection visuelle limitée, pas une exploration exhaustive de toute la maison. Demandez que les limites soient écrites. Comparez ensuite les devis de remise en état aux zones réellement touchées. Une amélioration volontaire au-delà de la réparation nécessaire peut être une dépense distincte. Si l’offre ne correspond pas aux constats ou à votre contrat, posez des questions écrites et utilisez la procédure de plainte indiquée par l’AMF au besoin.
Pour l’avenir, repérez les robinets d’arrêt accessibles, gardez les coordonnées de l’assureur et photographiez les zones vulnérables avant tout incident. Vérifiez périodiquement les boyaux et raccords visibles sans démonter une installation sous pression. Si vous quittez le logement en hiver, demandez à l’assureur les précautions exactes liées au chauffage et à l’eau : l’AMF signale que les conditions peuvent influencer une réclamation après le gel. Une routine d’entretien réduit certains risques, mais aucune mesure ne garantit l’absence de sinistre ou une indemnisation par l’assurance habitation.
Questions fréquentes
L’assurance paie-t-elle le tuyau qui a fui?
Pas automatiquement. La réparation du composant, les dommages causés par l’eau, l’accès et la remise en état sont des postes différents. Demandez à l’assureur ce que couvre votre police pour chacun, avec la franchise et les limites applicables. Un plombier peut décrire le travail technique, mais ne décide pas du règlement.
Une fuite lente est-elle toujours exclue?
On ne peut pas conclure à partir de cette seule expression. Le contrat, la cause établie, les signes antérieurs, l’entretien et la protection souscrite doivent être examinés. Notez vos observations et évitez d’inventer une date de début. Demandez à l’assureur la clause précise sur laquelle repose sa position.
Dois-je attendre l’expert avant d’arrêter l’eau?
Non lorsque l’eau coule et que vous pouvez agir sans danger. Protégez les personnes et limitez le dommage; signalez ensuite rapidement l’événement à l’assureur. Photographiez ce qui peut l’être sans risque, conservez les reçus et demandez ses consignes avant les travaux permanents.
Voisins, professionnels et autres ressources
Que faire si l’eau vient de l’unité voisine?
Avertissez le voisin et le syndicat ou le gestionnaire si nécessaire, puis communiquez avec votre assureur. Documentez les dommages dans votre unité. La source présumée ne suffit pas à établir qui paiera : les faits, les contrats et les responsabilités doivent être examinés séparément.
Un plombier peut-il garantir que ma réclamation sera acceptée?
Non. Il peut constater une condition, expliquer les réparations proposées et remettre un devis ou un rapport dans les limites de son intervention. L’assureur analyse le sinistre selon la police. Demandez une confirmation écrite pour les travaux et dépenses que vous souhaitez faire prendre en charge.
Où retrouver les autres guides de prévention?
La catégorie Entretien, prévention et dégâts d’eau regroupe les conseils connexes. Ils aident à préparer des observations et des questions, sans remplacer votre police, un diagnostic technique ou l’avis de l’assureur.
Pour poursuivre la lecture, revenez aux guides d’entretien, prévention et dégâts d’eau.